Es gibt einen Satz, den jeder Pokerspieler kennt, der aber bei Sportwettern erstaunlich oft ignoriert wird: Du kannst die beste Strategie der Welt haben, aber ohne vernünftiges Bankroll Management wirst du trotzdem pleite gehen. Klingt hart, ist aber die Realität. Die Art und Weise, wie du dein Geld verwaltest und deine Einsätze festlegst, entscheidet mindestens genauso über deinen Erfolg wie deine Fähigkeit, gute Wetten zu finden.
Das Problem ist, dass Bankroll Management unsexy ist. Es macht keinen Spaß, über Prozentsätze und Einsatzgrenzen nachzudenken. Die Leute wollen hören, welcher Tipp am Wochenende durch die Decke geht, nicht wie viel Prozent ihrer Bankroll sie maximal einsetzen sollten. Aber genau diese Einstellung trennt die Wetter, die nach ein paar Monaten pleite sind, von denen, die langfristig im Spiel bleiben.
In diesem Artikel geht es um das, was die meisten lieber überspringen würden: die langweilige, aber unverzichtbare Grundlage jeder erfolgreichen Wettstrategie. Wer das hier verinnerlicht, hat einen entscheidenden Vorteil gegenüber der Mehrheit.
Lesen Sie auch Bankroll Management Artikel.
Was ist eine Bankroll und warum brauchst du eine
Der Begriff Bankroll bezeichnet das Geld, das du ausschließlich für Sportwetten zur Verfügung hast. Nicht das Geld auf deinem Girokonto, nicht dein Erspartes, nicht das Geld für die Miete nächsten Monat. Sondern ein separater Betrag, den du ohne Konsequenzen für dein Leben verlieren könntest.
Diese Definition ist wichtiger, als sie auf den ersten Blick erscheint. Wenn du mit Geld wettest, das du eigentlich für etwas anderes brauchst, ändert sich alles. Du triffst andere Entscheidungen, weil der Druck höher ist. Du gehst Risiken ein, die du nicht eingehen solltest, weil du Verluste aufholen musst. Du wettest unter Stress statt mit klarem Kopf. Das führt zu schlechten Ergebnissen und im schlimmsten Fall zu echten finanziellen Problemen.
Die erste Regel lautet also: Lege einen Betrag fest, der deine Bankroll sein soll, und halte ihn strikt getrennt von deinem übrigen Geld. Dieser Betrag sollte so bemessen sein, dass sein vollständiger Verlust dich ärgern, aber nicht ruinieren würde.
Wie hoch dieser Betrag sein sollte, hängt von deiner persönlichen Situation ab. Für manche sind das 200 Euro, für andere 2000 Euro, für wieder andere 20.000 Euro. Es gibt keine allgemeingültige Zahl. Was zählt, ist das Verhältnis zu deinen Gesamtfinanzen und deiner Risikobereitschaft.
Warum die Einsatzhöhe so wichtig ist
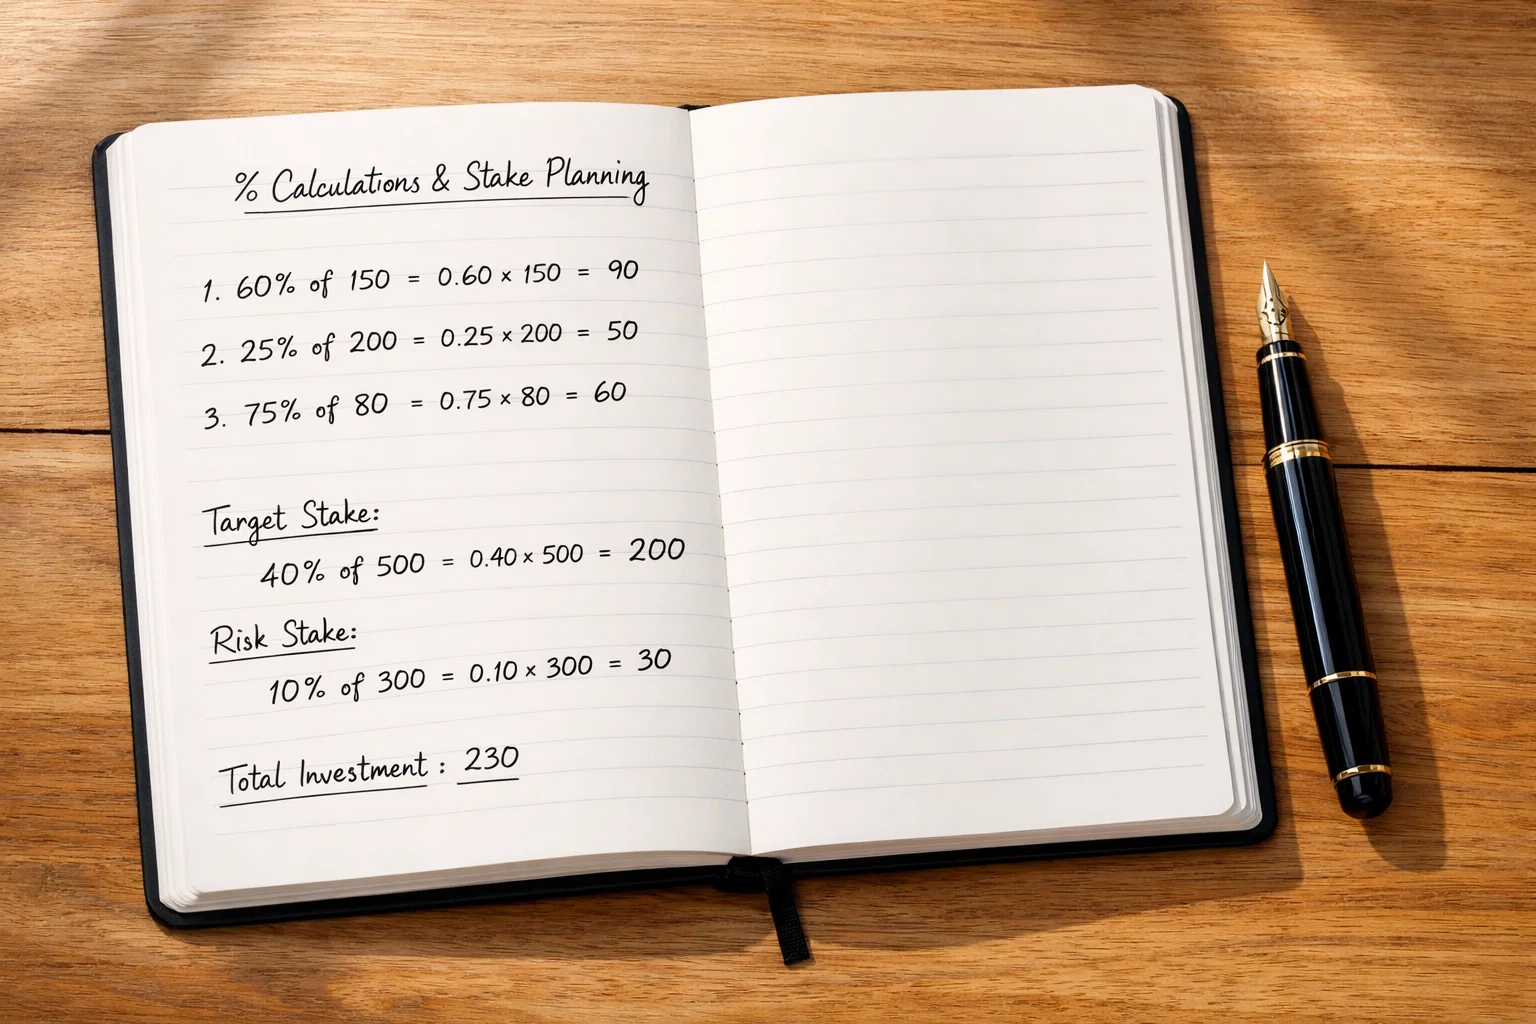
Sobald du deine Bankroll festgelegt hast, stellt sich die nächste Frage: Wie viel setzt du bei einer einzelnen Wette? Die Antwort auf diese Frage entscheidet darüber, ob du Pechsträhnen überlebst oder vorzeitig ausscheidest.
Sportwetten unterliegen der statistischen Varianz. Das bedeutet, dass selbst bei einer grundsätzlich profitablen Strategie Verlustserien unvermeidlich sind. Fünf, zehn, fünfzehn verlorene Wetten in Folge können jedem passieren, auch dem besten Analysten. Das liegt nicht an mangelndem Können, sondern an der Natur von Wahrscheinlichkeiten.
Wenn du bei einer Bankroll von 500 Euro jeweils 100 Euro pro Wette setzt, bist du nach fünf Verlusten pleite. Fünf verlorene Wetten sind keine ungewöhnliche Strähne. Sie passieren regelmäßig. Wer seine Einsätze zu hoch ansetzt, wird früher oder später von der Varianz aus dem Spiel gekegelt, unabhängig von seinen analytischen Fähigkeiten.
Die Lösung liegt in der Begrenzung der Einsätze auf einen kleinen Prozentsatz der Bankroll. So stellst du sicher, dass du auch nach einer Pechsträhne noch genügend Kapital hast, um weiterzumachen. Die Mathematik kann erst auf deiner Seite arbeiten, wenn du lange genug im Spiel bleibst.
Die Ein-bis-Fünf-Prozent-Regel
Die verbreitetste Empfehlung lautet, pro Wette nicht mehr als ein bis fünf Prozent der Bankroll einzusetzen. Bei einer Bankroll von 1000 Euro bedeutet das Einsätze zwischen 10 und 50 Euro pro Wette.
Innerhalb dieser Spanne hängt die genaue Höhe von deinem Risikoprofil ab. Vorsichtige Naturen bleiben am unteren Ende bei ein bis zwei Prozent. Risikofreudigere können bis zu fünf Prozent gehen, aber darüber hinaus wird es gefährlich.
Die Verlockung, höhere Einsätze zu wählen, ist groß. Fünf Euro Gewinn bei einer erfolgreichen Wette fühlen sich nach wenig an. Wäre es nicht schöner, mit 50 Euro Einsatz 50 Euro zu gewinnen? Natürlich wäre es das. Aber der höhere potenzielle Gewinn kommt mit einem höheren Risiko des Totalverlusts. Und das Risiko ist es nicht wert.
Denke langfristig. Bei einem Einsatz von zwei Prozent und einer Bankroll von 1000 Euro setzt du 20 Euro pro Wette. Wenn deine Strategie funktioniert und du langfristig Gewinne machst, wächst deine Bankroll. Bei 2000 Euro setzt du dann 40 Euro, bei 5000 Euro sind es 100 Euro. Das Wachstum mag langsam sein, aber es ist nachhaltig.
Dynamische versus feste Einsätze
Es gibt zwei grundlegende Ansätze für die Festlegung der Einsätze: feste Einsätze und prozentuale Einsätze.
Bei festen Einsätzen legst du einen Betrag fest, zum Beispiel 20 Euro, und setzt diesen bei jeder Wette unabhängig vom aktuellen Stand deiner Bankroll. Der Vorteil ist die Einfachheit. Du musst nicht jedes Mal neu rechnen. Der Nachteil ist, dass du nach einer Gewinnserie anteilig zu wenig setzt und nach einer Verlustserie anteilig zu viel.
Bei prozentualen Einsätzen passt du den Betrag an deine aktuelle Bankroll an. Wenn du zwei Prozent setzt und deine Bankroll von 1000 auf 1200 Euro gewachsen ist, steigt dein Einsatz von 20 auf 24 Euro. Fällt die Bankroll auf 800 Euro, sinkt der Einsatz auf 16 Euro.
Der prozentuale Ansatz hat den Vorteil, dass er automatisch reguliert. Bei Erfolg setzt du mehr und beschleunigst das Wachstum. Bei Misserfolg setzt du weniger und verlangsamst die Verluste. Das ist mathematisch überlegen, aber es erfordert mehr Disziplin und Aufwand.
Für die meisten Wetter ist der prozentuale Ansatz die bessere Wahl. Er schützt vor den schlimmsten Auswirkungen von Pechsträhnen und ermöglicht gleichzeitig exponentielles Wachstum bei Erfolg. Die zusätzliche Rechenarbeit ist minimal und lohnt sich.
Das Kelly-Kriterium: Für Fortgeschrittene
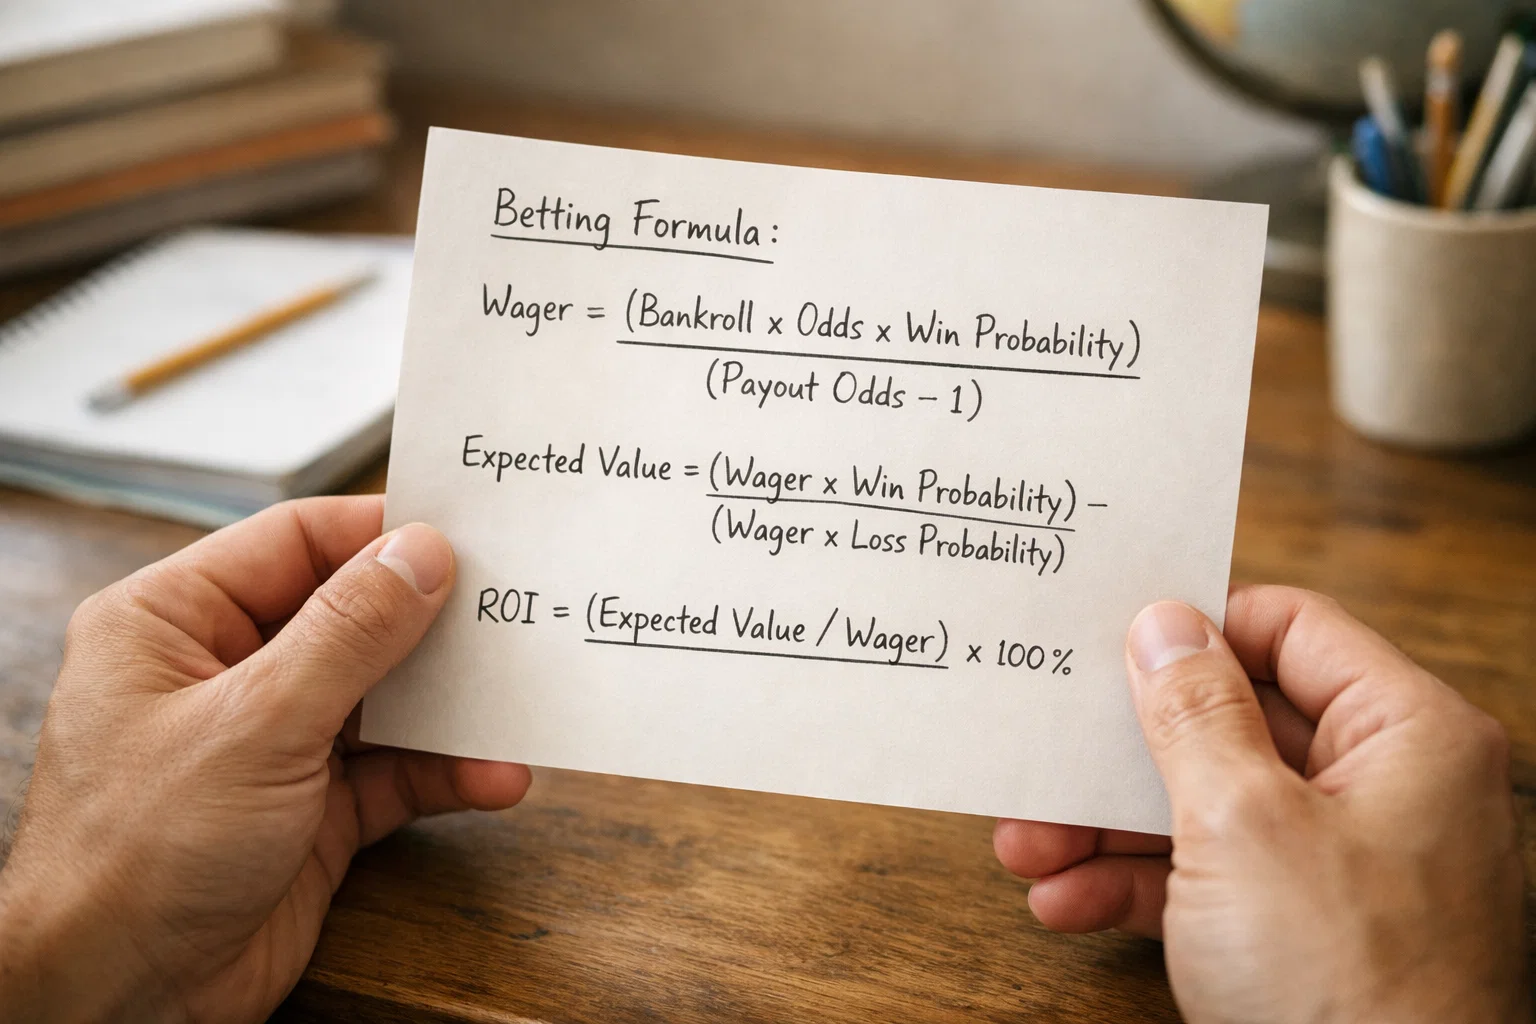
Wer seine Einsatzstrategie auf die nächste Stufe heben will, stößt früher oder später auf das Kelly-Kriterium. Diese mathematische Formel, entwickelt in den 1950er Jahren vom Wissenschaftler John Larry Kelly, berechnet den optimalen Einsatz basierend auf dem geschätzten Vorteil gegenüber dem Buchmacher.
Die Grundidee ist simpel: Je größer dein Vorteil bei einer Wette, desto mehr solltest du setzen. Je kleiner der Vorteil, desto weniger. Das klingt intuitiv, aber die Formel macht es präzise.
Die Kelly-Formel lautet:
Optimaler Einsatz = (Gewinnwahrscheinlichkeit × Quote – 1) / (Quote – 1)
Das Ergebnis gibt dir den Anteil deiner Bankroll an, den du bei dieser Wette setzen solltest.
Ein Beispiel: Du schätzt die Gewinnwahrscheinlichkeit einer Wette auf 55 Prozent. Die Quote beträgt 2,00. Du setzt die Werte ein: (0,55 × 2,00 – 1) / (2,00 – 1) = 0,10. Das Ergebnis ist 0,10, also solltest du 10 Prozent deiner Bankroll setzen.
Das Problem mit dem Kelly-Kriterium im Originalzustand ist, dass es zu aggressiven Einsätzen führen kann. Bei starkem geschätztem Vorteil empfiehlt die Formel manchmal Einsätze von 20, 30 oder sogar 40 Prozent der Bankroll. Das ist in der Praxis zu riskant, weil die Einschätzung der Gewinnwahrscheinlichkeit niemals perfekt ist.
Deshalb nutzen die meisten Wetter das sogenannte Fractional Kelly. Dabei nimmst du nur einen Bruchteil des empfohlenen Einsatzes, zum Beispiel die Hälfte oder ein Viertel. Das reduziert die Schwankungen erheblich und macht die Strategie robuster gegen Einschätzungsfehler.
Für Einsteiger ist das Kelly-Kriterium oft zu komplex. Die einfache Ein-bis-Fünf-Prozent-Regel ist leichter umzusetzen und für die meisten Zwecke ausreichend. Wer jedoch mathematisch versiert ist und seine Wahrscheinlichkeiten zuverlässig einschätzen kann, findet im Kelly-Kriterium ein mächtiges Werkzeug.
Die Stop-Loss-Grenze: Wissen, wann Schluss ist
Ein Aspekt des Bankroll Managements, der oft vergessen wird, ist die Stop-Loss-Grenze. Dabei handelt es sich um eine vorher festgelegte Verlustgrenze, bei deren Erreichen du aufhörst zu wetten.
Die Idee dahinter ist der Schutz vor emotionalen Entscheidungen. Nach einer Verlustserie ist die Versuchung groß, die Verluste durch aggressivere Wetten aufzuholen. Dieser Impuls, auch als Tilt bekannt, führt zu noch höheren Verlusten. Eine Stop-Loss-Grenze verhindert das.
Wie hoch diese Grenze sein sollte, ist individuell. Manche Wetter setzen sie bei 10 Prozent Tagesverlust, andere bei 20 Prozent Wochenverlust. Wichtig ist, dass du sie vor Beginn des Wettens festlegst und dich daran hältst, ohne Ausnahmen.
Wenn du deine Stop-Loss-Grenze erreichst, ist der Tag oder die Woche gelaufen. Du schließt den Computer, löschst die Wett-App vom Handy und machst etwas anderes. Keine Ausreden, keine Ausnahmen. Diese Disziplin ist hart, aber sie kann dich vor katastrophalen Verlusten bewahren.
Gewinne auszahlen: Die 50/50-Regel
Bankroll Management betrifft nicht nur Verluste, sondern auch Gewinne. Wenn deine Bankroll wächst, stellt sich die Frage: Solltest du alles reinvestieren oder einen Teil auszahlen?
Eine verbreitete Empfehlung ist die 50/50-Regel. Wenn du einen größeren Gewinn erzielst, zahlst du die Hälfte davon auf dein persönliches Konto aus und lässt die andere Hälfte in der Bankroll. So genießt du tatsächlich etwas von deinem Erfolg, während die Bankroll weiter wächst.
Diese Regel hat mehrere Vorteile. Erstens verhindert sie, dass alles Gewonnene wieder verwettet und möglicherweise verloren wird. Zweitens gibt sie ein psychologisches Erfolgserlebnis. Das Geld auf dem eigenen Konto fühlt sich realer an als Zahlen auf einem Wettportal. Drittens reduziert sie das Risiko, bei einem späteren Einbruch alles zu verlieren.
Die genaue Aufteilung kannst du anpassen. Manche bevorzugen 70/30 zugunsten der Bankroll, um schnelleres Wachstum zu ermöglichen. Andere wählen 30/70 zugunsten der Auszahlung, um konservativer zu agieren. Finde ein Verhältnis, das zu deinen Zielen passt.
Der Unterschied zwischen Bankroll und Gesamteinzahlungen
Ein häufiger Fehler ist die Verwechslung von Bankroll und Gesamteinzahlungen. Deine Bankroll ist das, was aktuell auf deinem Wettkonto liegt, nicht das, was du insgesamt eingezahlt hast.
Warum ist diese Unterscheidung wichtig? Weil deine Einsätze auf der aktuellen Bankroll basieren sollten, nicht auf einem theoretischen Anfangswert. Wenn du 500 Euro eingezahlt hast und durch Verluste auf 300 Euro gefallen bist, solltest du deine Einsätze auf Basis von 300 Euro berechnen, nicht auf Basis von 500 Euro.
Ebenso gilt: Wenn deine Bankroll auf 800 Euro gewachsen ist, darfst du deine Einsätze entsprechend erhöhen. Die aktuelle Zahl ist das, was zählt.
Diese Anpassung kann psychologisch schwer sein. Nach Verlusten fühlt es sich falsch an, kleinere Einsätze zu spielen. Man möchte die Verluste aufholen, und mit kleineren Einsätzen dauert das länger. Aber genau dieses Verhalten führt ins Verderben. Die Anpassung nach unten ist genauso wichtig wie die Anpassung nach oben.
Warum so viele Wetter scheitern
Die Prinzipien des Bankroll Managements sind nicht kompliziert. Setze kleine Prozentsätze, passe dich an, halte dich an deine Regeln. Warum scheitern trotzdem so viele Menschen daran?
Der Hauptgrund ist mangelnde Disziplin. Die Regeln zu kennen ist eine Sache, sie konsequent umzusetzen eine andere. Besonders in emotionalen Momenten, nach Verlusten oder nach vermeintlich sicheren Tipps, werden die Regeln gerne mal ignoriert. Ein einziges Mal zu viel setzen kann Wochen oder Monate des sorgfältigen Aufbaus zunichtemachen.
Ein weiterer Grund ist Ungeduld. Mit Ein-Prozent-Einsätzen auf 1000 Euro Bankroll dauert es lange, signifikante Gewinne aufzubauen. Manche Wetter werden ungeduldig und erhöhen die Einsätze vorzeitig. Das geht eine Weile gut, bis die unvermeidliche Pechsträhne kommt und alles verschlingt.
Schließlich spielen unrealistische Erwartungen eine Rolle. Wer glaubt, durch Sportwetten schnell reich werden zu können, wird enttäuscht. Die Renditen, die selbst professionelle Wetter erzielen, sind gemessen am Risiko bescheiden. Wer das nicht akzeptiert, neigt zu riskantem Verhalten.
Praktische Tipps für den Alltag
Genug Theorie. Hier sind einige praktische Ratschläge, die dir helfen, ein solides Bankroll Management umzusetzen:
Führe eine Tabelle oder nutze eine App, um deine Bankroll, deine Wetten und deine Einsätze zu dokumentieren. Ohne Aufzeichnungen verlierst du den Überblick und kannst nicht beurteilen, ob du dich an deine Regeln hältst.
Berechne deinen Einsatz immer vor der Wettabgabe, nicht danach. Wenn du erst hinterher merkst, dass du zu viel gesetzt hast, ist es zu spät.
Verzichte auf Kombiwetten mit vielen Tipps. Die Versuchung, für kleines Geld große Gewinne anzustreben, führt langfristig zu Verlusten. Kombiwetten haben mathematisch gesehen einen schlechteren Erwartungswert als Einzelwetten.
Wette nicht unter Einfluss von Alkohol oder wenn du emotional aufgeladen bist. In solchen Zuständen sind rationale Entscheidungen schwer. Verschiebe die Wette lieber auf den nächsten Tag.
Setze dir ein monatliches Budget für Einzahlungen und halte dich daran. Wenn du deine Bankroll verloren hast, ist der Monat vorbei. Keine Nachzahlungen, keine Ausnahmen.
Überprüfe regelmäßig, ob deine Strategie funktioniert. Wenn du über mehrere Monate Verluste machst, stimmt etwas nicht. Entweder an deiner Wettauswahl oder an deinem Bankroll Management.
Die Psychologie hinter dem Bankroll Management
Letztlich ist Bankroll Management eine Form der Selbstkontrolle. Es geht darum, kurzfristigen Impulsen zu widerstehen, um langfristige Ziele zu erreichen. Das ist einer der schwierigsten Aspekte des Menschseins überhaupt.
Die Psychologie spielt eine unterschätzte Rolle beim Wetten. Der Nervenkitzel eines großen Einsatzes, die Hoffnung auf den schnellen Gewinn, die Frustration nach Verlusten, all diese Emotionen beeinflussen Entscheidungen. Bankroll Management ist ein Schutzschild gegen diese Emotionen. Es gibt dir feste Regeln, an die du dich halten kannst, unabhängig davon, wie du dich gerade fühlst.
Manche Wetter profitieren davon, ihre Regeln schriftlich festzuhalten und an einem sichtbaren Ort aufzuhängen. Andere nutzen Erinnerungen auf dem Handy oder Accountability-Partner, die sie zur Rechenschaft ziehen. Finde heraus, was für dich funktioniert, und nutze alle Hilfsmittel, die dir zur Verfügung stehen.
Bankroll Management als Fundament des Erfolgs
Ich habe am Anfang gesagt, dass Bankroll Management langweilig ist. Das stimmt. Es ist nicht das, worüber man beim Stammtisch prahlt. Niemand erzählt stolz, dass er konsequent zwei Prozent seiner Bankroll einsetzt.
Aber genau diese langweiligen Grundlagen unterscheiden erfolgreiche Wetter von der Masse. Sie sind der Grund, warum einige wenige Jahr für Jahr im Spiel bleiben, während die meisten nach kurzer Zeit verschwinden. Sie sind der Unterschied zwischen einer Freizeitbeschäftigung, die Spaß macht und gelegentlich Gewinn abwirft, und einem teuren Hobby, das nur Geld verbrennt.
Bankroll Management ist kein Garant für Erfolg. Es macht dich nicht automatisch zum besseren Analysten. Es sorgt nicht dafür, dass deine Tipps öfter richtig sind. Aber es stellt sicher, dass du lange genug dabei bist, um deine Strategie umzusetzen. Es schützt dich vor dem vorzeitigen Aus. Und es gibt dir die Ruhe und Sicherheit, die du brauchst, um rationale Entscheidungen zu treffen.
Wer Sportwetten ernst nimmt, kommt an solidem Bankroll Management nicht vorbei. Es ist das Fundament, auf dem alles andere aufbaut. Nimm dir die Zeit, es zu verstehen und umzusetzen. Es wird sich auszahlen.
Beispiele aus der Praxis: Was passiert ohne Bankroll Management
Um die Bedeutung von Bankroll Management wirklich zu verstehen, lohnt ein Blick auf typische Szenarien, die ohne dieses Fundament ablaufen.
Stell dir vor, du startest mit 500 Euro und beschließt, 50 Euro pro Wette zu setzen. Das entspricht zehn Prozent deiner Bankroll, also deutlich mehr als empfohlen. In der ersten Woche läuft es gut. Du gewinnst drei von fünf Wetten und stehst bei 600 Euro. Du fühlst dich bestätigt und machst weiter.
In der zweiten Woche kommt die Pechsträhne. Fünf Wetten, fünf Niederlagen. Deine Bankroll ist auf 350 Euro geschrumpft. Jetzt setzt du immer noch 50 Euro, obwohl das mittlerweile über 14 Prozent deiner Bankroll entspricht. Das Risiko ist höher als je zuvor.
Die dritte Woche bringt gemischte Ergebnisse. Zwei Gewinne, drei Verluste. Du stehst bei 300 Euro. Die nächste Verlustserie könnte das Ende bedeuten. Der Stress nimmt zu, du triffst schlechtere Entscheidungen, und der Abwärtstrend beschleunigt sich.
Vergleiche das mit jemandem, der konsequent zwei Prozent setzt. Bei 500 Euro Startkapital sind das 10 Euro pro Wette. Die gleiche Pechsträhne von fünf Verlusten kostet 50 Euro statt 250 Euro. Die Bankroll steht bei 450 Euro statt 350 Euro. Der Stress ist geringer, die Entscheidungen bleiben rational, und die Erholung ist schneller.
Der Unterschied wird über Monate noch deutlicher. Wer aggressiv setzt, hat hohe Schwankungen und ein erhebliches Risiko des Totalverlusts. Wer konservativ setzt, hat kleinere Schwankungen und bleibt langfristig im Spiel. Die Mathematik ist unbarmherzig.
Die Falle der Verlustjagd
Eine der größten Gefahren beim Wetten ist die sogenannte Verlustjagd, im Englischen als Chasing Losses bekannt. Dabei versucht der Wetter, Verluste durch höhere Einsätze oder riskantere Wetten aufzuholen. Das funktioniert fast nie.
Die Logik dahinter ist verführerisch. Du hast 100 Euro verloren und willst sie zurück. Statt deiner üblichen Wetten suchst du nach einer vermeintlich sicheren Wette und setzt 150 Euro darauf. Wenn sie gewinnt, bist du wieder im Plus. Wenn sie verliert, bist du 250 Euro im Minus.
Was passiert als nächstes? Du suchst nach der nächsten sicheren Wette, vielleicht setzt du 300 Euro. Und so weiter. Die Spirale dreht sich, bis die Bankroll aufgebraucht ist oder du zur Besinnung kommst.
Bankroll Management ist der beste Schutz gegen diese Falle. Wenn du feste Regeln hast und dich an sie hältst, gibt es keine Verlustjagd. Du setzt zwei Prozent, egal was passiert ist. Die Verluste von gestern ändern daran nichts.
Das erfordert enorme Disziplin, besonders in emotionalen Momenten. Aber diese Disziplin ist trainierbar. Je öfter du der Versuchung widerstehst, desto leichter wird es. Und mit der Zeit internalisierst du die Regeln so sehr, dass die Verlustjagd gar nicht mehr in Frage kommt.
Mehrere Konten, eine Bankroll
Die meisten erfahrenen Wetter haben Konten bei mehreren Buchmachern. Das ist sinnvoll, um immer die beste Quote zu bekommen und verschiedene Boni zu nutzen. Aber es bringt eine Herausforderung fürs Bankroll Management mit sich.
Wenn du 1000 Euro Bankroll auf vier Konten verteilt hast, etwa 300 Euro hier, 200 Euro dort und so weiter, kann es schwer sein, den Überblick zu behalten. Welches Konto hat aktuell wie viel? Wie hoch ist deine Gesamtbankroll? Wie viel darfst du bei der nächsten Wette setzen?
Die Lösung liegt in einer zentralen Übersicht. Führe eine Tabelle, in der du die Stände aller Konten dokumentierst. Aktualisiere sie regelmäßig, idealerweise nach jeder Wettsession. So weißt du immer, wo du stehst.
Deine Einsätze berechnest du auf Basis der Gesamtbankroll, nicht auf Basis des Guthabens bei einem einzelnen Anbieter. Wenn deine Gesamtbankroll 1000 Euro beträgt und du zwei Prozent setzen willst, sind das 20 Euro, egal ob das Geld von einem Konto mit 500 Euro oder einem mit 200 Euro kommt.
Diese Vorgehensweise erfordert etwas mehr Organisation, aber sie ist unerlässlich, sobald du bei mehreren Anbietern aktiv bist.
Der richtige Zeitpunkt für einen Neustart
Manchmal läuft es schlecht. Richtig schlecht. Deine Bankroll ist auf einen Bruchteil des Anfangswerts geschrumpft, und du fragst dich, ob es noch Sinn macht weiterzumachen. Wann ist der richtige Zeitpunkt für einen Neustart, und wann solltest du aufhören?
Zunächst die ehrliche Selbstprüfung: Warum hast du so viel verloren? Liegt es an schlechtem Bankroll Management, also zu hohen Einsätzen und mangelnder Disziplin? Dann ist ein Neustart mit verbesserten Regeln sinnvoll. Liegt es an schlechten Wetten, also einer Strategie, die nicht funktioniert? Dann hilft auch ein Neustart nichts, solange du die Strategie nicht änderst.
Wenn du zu dem Schluss kommst, dass dein Ansatz grundsätzlich solide ist und du nur an der Disziplin gescheitert bist, kann ein Neustart helfen. Du zahlst erneut ein, aber dieses Mal mit klaren, schriftlich festgehaltenen Regeln. Du startest mit einem frischen Mindset und der Erfahrung aus deinen Fehlern.
Wenn du allerdings feststellst, dass dir die nötigen Fähigkeiten für profitables Wetten fehlen, ist das kein Versagen. Nicht jeder kann ein erfolgreicher Wetter sein. In diesem Fall ist es klüger, das Wetten als Freizeitbeschäftigung mit kleinen Einsätzen zu betreiben oder ganz aufzuhören. Geld in eine Sache zu stecken, die langfristig nicht funktioniert, ist keine gute Investition.
Bankroll Management für verschiedene Wetttypen
Die Grundprinzipien des Bankroll Managements gelten für alle Arten von Wetten, aber es gibt Nuancen je nach Wetttyp.
Bei Einzelwetten mit niedrigen Quoten, etwa auf Favoriten mit Quoten zwischen 1,30 und 1,60, ist das Verlustrisiko pro Wette geringer, aber die Rendite auch kleiner. Hier kannst du tendenziell am oberen Ende der empfohlenen Spanne setzen, etwa vier bis fünf Prozent.
Bei Einzelwetten mit höheren Quoten, etwa auf Außenseiter mit Quoten über 3,00, ist das Verlustrisiko höher. Hier solltest du am unteren Ende bleiben, bei ein bis zwei Prozent.
Bei Kombiwetten, die du eigentlich vermeiden solltest, ist das Verlustrisiko am höchsten, weil alle Tipps stimmen müssen. Wenn du trotzdem Kombis spielst, beschränke dich auf minimale Einsätze und betrachte sie als Unterhaltung, nicht als ernsthafte Strategie.
Bei Live-Wetten gilt besondere Vorsicht. Die Schnelllebigkeit und die ständig wechselnden Quoten verführen zu impulsiven Entscheidungen. Setze dir klare Limits pro Spiel und pro Tag, und halte dich daran.
Die langfristige Perspektive
Bankroll Management entfaltet seine volle Wirkung erst über einen längeren Zeitraum. Im einzelnen Monat kann auch ein Wetter mit perfektem Bankroll Management Verluste machen. Aber über ein Jahr, zwei Jahre, fünf Jahre zeigt sich der Unterschied.
Stell dir zwei Wetter vor, die beide mit 1000 Euro starten und die gleiche Trefferquote haben. Wetter A setzt konsequent zwei Prozent, Wetter B schwankt zwischen fünf und zwanzig Prozent je nach Gefühl. Nach einem Jahr ist Wetter A wahrscheinlich immer noch im Spiel, vielleicht mit einer gewachsenen Bankroll. Wetter B hat eine hohe Wahrscheinlichkeit, irgendwann seine Bankroll komplett verloren zu haben, selbst wenn seine Wetten grundsätzlich profitabel waren.
Diese langfristige Perspektive erfordert Geduld, die vielen schwerfällt. Der Wunsch nach schnellen Ergebnissen ist menschlich, aber er ist der Feind des Erfolgs beim Wetten. Wer akzeptiert, dass Bankroll Management ein Marathonlauf ist, hat einen entscheidenden Vorteil.
Die Verbindung zum Gesamterfolg
Bankroll Management existiert nicht im Vakuum. Es ist ein Teil eines größeren Systems, das auch die Wettauswahl, die Quotenanalyse und die psychologische Selbstkontrolle umfasst. Alle diese Elemente müssen zusammenspielen.
Das beste Bankroll Management hilft nichts, wenn du dauerhaft schlechte Wetten platzierst. Umgekehrt bringt die brillanteste Wettauswahl nichts, wenn du durch schlechtes Bankroll Management pleitegegangen bist, bevor sie sich auszahlen konnte.
Betrachte deine Wettaktivitäten als integriertes Ganzes. Arbeite an allen Aspekten gleichzeitig. Verbessere deine Analysen, optimiere dein Bankroll Management, trainiere deine Disziplin. Nur wenn alles zusammenkommt, hast du eine realistische Chance auf langfristigen Erfolg.
Am Ende ist Bankroll Management vielleicht das wichtigste Element von allen. Nicht weil es das Spannendste ist, sondern weil es die Grundlage für alles andere schafft. Ohne diese Grundlage bricht irgendwann alles zusammen. Mit ihr hast du die Chance, dein Potenzial auszuschöpfen.
Bankroll Management Sportwetten bei fußball wetten strategie.
